Le nouveau baromètre Immprove du coworking et des bureaux opérés montre un marché toujours dynamique, mais beaucoup plus mature. Les ouvertures ralentissent, les grands opérateurs renforcent leur poids et la consolidation s’accélère.
- Les ouvertures d’espaces de coworking marquent le pas
- IWG change d’échelle avec Wojo
- Le marché du coworking se consolide aussi par le capital
- Les ouvertures deviennent plus ciblées
- Des marchés locaux très différents d’une ville à l’autre
- Un poste de travail peut coûter de 100 à 3 000 euros
- Le coworking devient un marché installé
Le coworking français continue de prendre de l’ampleur mais la croissance ne passe plus forcément par une multiplication des ouvertures.
Dans son nouveau baromètre consacré aux bureaux opérés et au coworking, Immprove recense 1 051 adresses et 1,55 million de m² exploités par 48 acteurs nationaux et 60 marques. Le périmètre couvre l’Île-de-France et onze grandes métropoles régionales.
À première vue, le marché paraît donc toujours très dynamique. Mais les six derniers mois nous montrent un secteur qui se structure, se concentre et choisit davantage ses implantations.
Les ouvertures d’espaces de coworking marquent le pas
Seulement une quarantaine de nouvelles adresses ont été recensées par Immprove au cours des six derniers mois. Et la plupart sont de taille relativement modeste. Deux opérations seulement dépassent les 5 000 m² : Deskeo à Nanterre, avec 8 600 m², et Urban Station à Bercy, avec 5 300 m². On est loin des années où chaque trimestre apportait son lot de grands centres de coworking.
Il faut dire que le contexte immobilier n’aide pas. Au premier semestre 2026, le marché des bureaux franciliens a reculé de 5 % sur un an, avec 750 000 m² commercialisés. À Lyon, la baisse atteint 39 %. À Lille, elle frôle 55 %.
Dans cet environnement, les opérateurs prennent donc moins de risques. Immprove constate d’ailleurs qu’ils privilégient davantage l’exploitation de leurs sites existants, voire la rationalisation de leur parc. Autrement dit, ouvrir pour ouvrir n’est plus vraiment le sujet.
IWG change d’échelle avec Wojo
Le mouvement le plus spectaculaire de ces derniers mois ne concerne d’ailleurs pas une ouverture, mais un rachat. Avec l’acquisition de Wojo auprès d’Accor et Bouygues Immobilier, IWG récupère plus de 80 000 m² supplémentaires à Paris, dans les Hauts-de-Seine et dans plusieurs grandes métropoles, notamment Lille et Lyon.
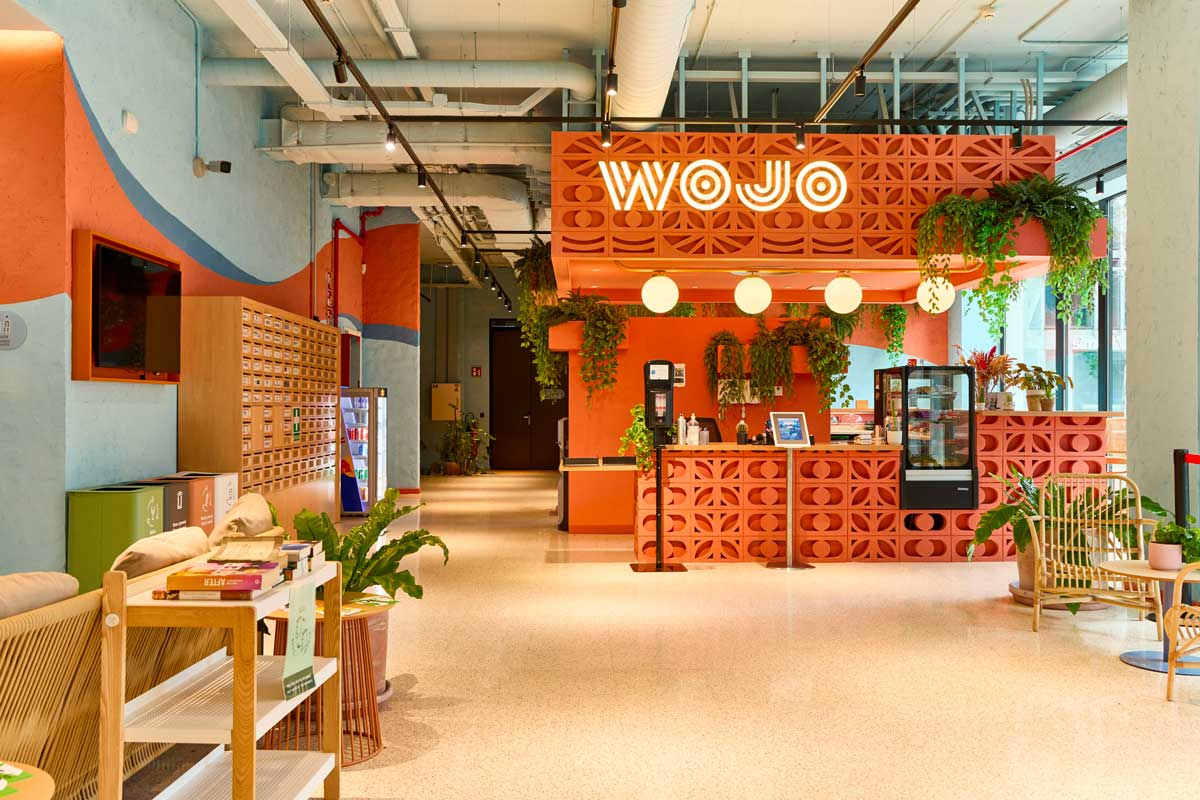
Le groupe exploite désormais près de 170 sites pour plus de 380 000 m², soit environ 25 % de l’ensemble du parc analysé par Immprove. Morning, deuxième grand acteur national, reste le seul autre opérateur à dépasser les 100 000 m².
Le poids d’IWG devient particulièrement visible hors de Paris. Le groupe représente 39 % des surfaces dans le reste de l’Île-de-France, 38 % à Lyon, 32 % à Lille et même 77 % à Grenoble. À Paris, marché plus fragmenté, sa part reste limitée à 17 %. Le rachat de Wojo lui permet notamment de concentrer désormais près de 40 % du parc lyonnais.
Le marché du coworking se consolide aussi par le capital
IWG n’est pas le seul à bouger. L’été a également été marqué par la prise d’une participation majoritaire d’Icade dans Comet. Le groupe immobilier, déjà présent sur le marché avec Imagin’Office, renforce ainsi sa présence dans les bureaux opérés.

Ces opérations montrent que le marché change de rythme. Les ouvertures restent un levier de croissance mais elles s’accompagnent désormais de rachats, de prises de participation et de rapprochements. Autant de mouvements qui témoignent d’un secteur arrivé à un nouveau stade de maturité.
Les ouvertures deviennent plus ciblées
La croissance organique n’a pas disparu pour autant. IWG a encore signé près d’une dizaine de nouvelles adresses ces derniers mois, notamment à Dardilly, Roubaix et Orsay. Mais le groupe vise désormais plus clairement des marchés périphériques et des besoins précis. Il vient par exemple de lancer deux nouvelles marques en France.
Basepoint, dont le premier site doit ouvrir à Noyal-Châtillon-sur-Seiche, s’adresse notamment aux PME et aux artisans avec une offre mêlant bureaux et espaces de stockage. OpenOffice, inauguré à Villeneuve-d’Ascq, se positionne davantage sur les petites surfaces privatives et les engagements courts.
Même logique chez les autres opérateurs. Work and Share s’est renforcé à Clichy, Rueil-Malmaison et Cachan, tandis que Snapdesk poursuit son développement dans les quartiers tertiaires de la rive droite parisienne. Morning, Hiptown, Jöro Office ou Les Nouveaux Bureaux continuent également d’ouvrir des sites.
Le développement continue donc, mais il paraît beaucoup moins uniforme qu’il y a quelques années.
Des marchés locaux très différents d’une ville à l’autre
Derrière les chiffres nationaux, le baromètre montre aussi des situations très différentes selon les métropoles. Dans certaines villes, quelques opérateurs occupent déjà une place très importante.
À Toulouse, par exemple, InSitu représente à lui seul 74 % des surfaces de bureaux opérés recensées par Immprove. À Grenoble, c’est IWG qui domine très largement avec 77 % du marché et six implantations.

La concentration est également forte à Montpellier, où Bureaux & Co représente 47 % des surfaces, devant IWG avec 24 %, Flex-O avec 13 % et Newton Offices avec 10 %. À Nice-Sophia-Antipolis, IWG, Flex-O et Newton Offices réunissent à eux trois près de 65 % du parc.
Strasbourg présente encore un autre profil. Immprove n’y recense que quatre opérateurs. Avec cinq sites et plus de 4 500 m² exploités, Buro Club arrive en tête, aussi bien en nombre d’implantations qu’en surfaces. Il concentre 31 % du parc, devant Now Coworking (28 %), B’Coworker (21 %) et IWG (20 %).
À Nantes, le marché est un peu plus partagé : IWG, Whoorks et Now Coworking concentrent ensemble près de 55 % des surfaces opérées. À Rennes, IWG, Flex-O et Whoorks représentent à eux trois 65 % du parc.
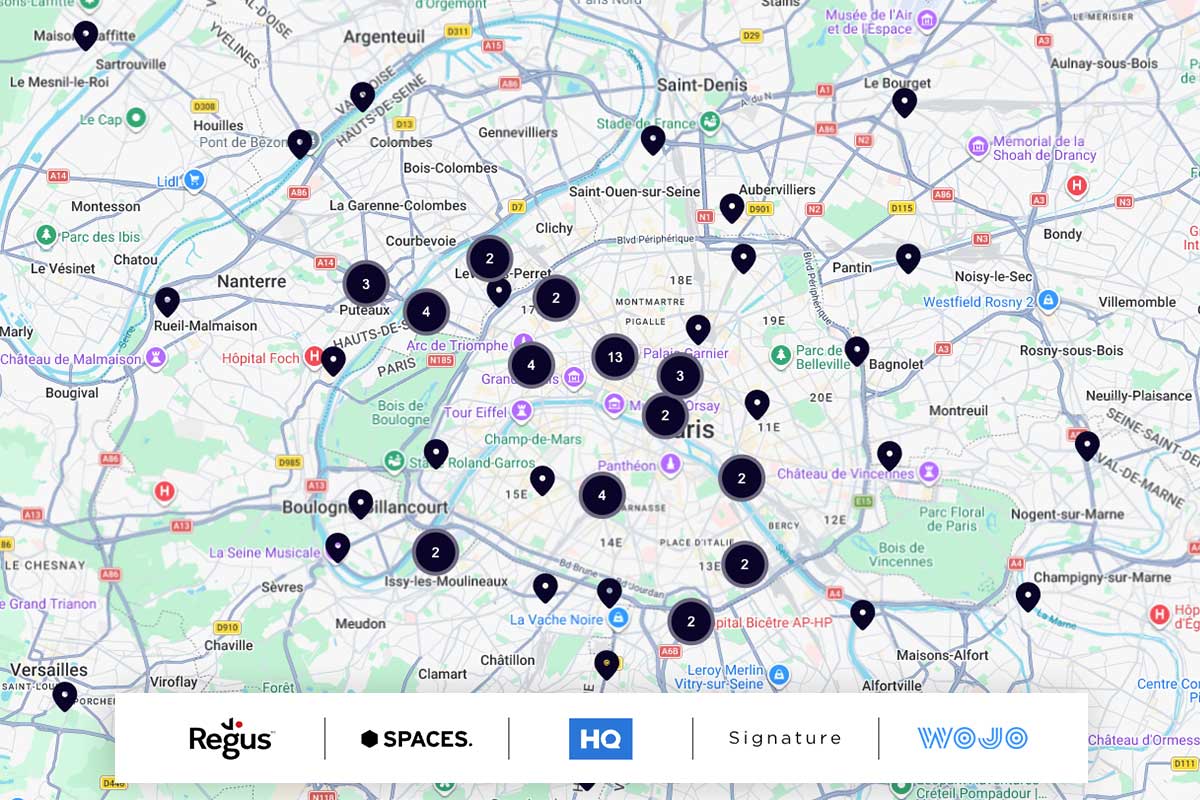
Quant à Paris, le marché reste étonnamment fragmenté : IWG 17 %, Morning 14 %, WeWork 13 %, Deskeo 9 %. Les quatre réunis dépassent 50 %, mais aucun n’écrase le marché comme IWG peut le faire en régions.
Un poste de travail peut coûter de 100 à 3 000 euros
Le baromètre donne aussi une idée de l’extrême diversité du marché côté tarifs. Dans le QCA parisien, un poste privatif standard se négocie entre 600 et 900 euros par mois. Les offres « standard + » montent entre 1 000 et 1 500 euros et certaines offres premium peuvent atteindre 3 000 euros par poste.
En régions, l’écart est tout aussi parlant. Immprove observe des prix compris entre 100 et 175 euros par poste en périphérie, contre 250 à 500 euros dans les centres-villes. Le premium peut aller jusqu’à 800 euros.
Une amplitude qui montre aussi à quel point le terme « coworking » recouvre aujourd’hui des réalités différentes : du petit bureau flexible en périphérie jusqu’à l’espace premium avec restauration, conciergerie, voire spa.
Le coworking devient un marché installé
Avec 1 051 adresses et 1,55 million de m² exploités, le coworking français a désormais atteint une taille significative.
La suite se jouera probablement moins sur le nombre brut d’ouvertures que sur la capacité des opérateurs à consolider leurs positions, à mieux couvrir les territoires et à proposer des offres adaptées à des besoins de plus en plus variés.
Le poids pris par IWG après le rachat de Wojo illustre bien cette évolution. Dans plusieurs métropoles, quelques acteurs concentrent déjà une large part des surfaces opérées. Le marché reste concurrentiel, mais les positions se dessinent désormais beaucoup plus nettement qu’il y a quelques années.